

E-reporting : définition, obligations, fonctionnement et guide complet
11 décembre 2025
11 décembre 2025
Mis à jour du 15/10/2026
L’e-reporting est l’un des deux piliers de la réforme de la facturation électronique 2026.
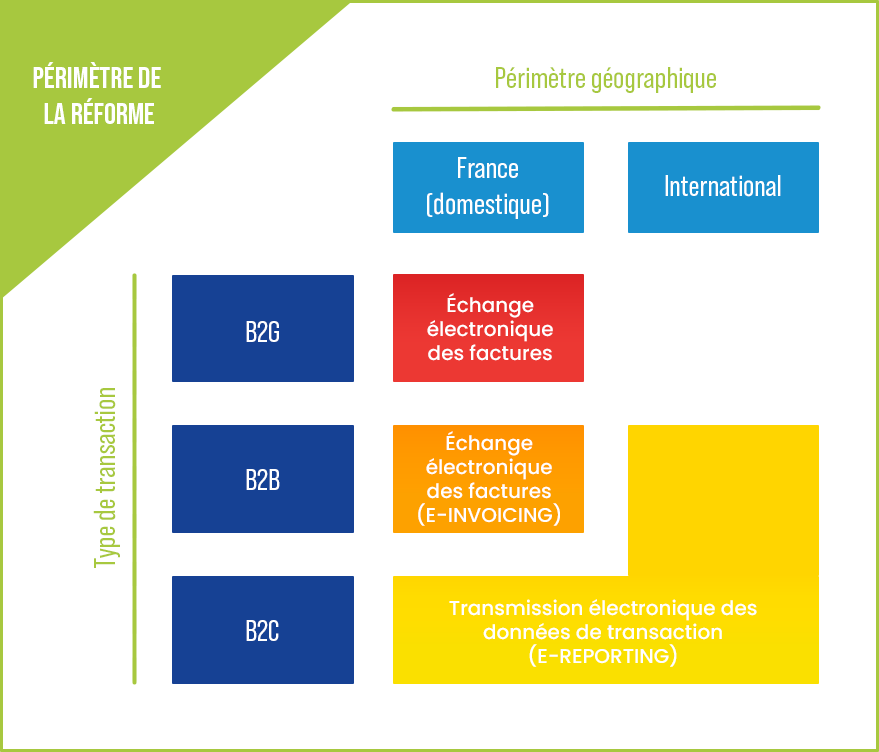
Contrairement à l’e-invoicing, il ne concerne pas l’échange de factures entre entreprises françaises, mais la transmission de données de transaction à l’administration fiscale.
L’e-reporting complète l’e-invoicing dans le dispositif global de la réforme 2026.
>> Comprendre la réforme de la facture électronique 2026
Qui est concerné ? Quelles données doivent être transmises ? À partir de quand ?
Voici le guide complet pour comprendre l’obligation d’e-reporting et assurer votre conformité.
Mise à jour du 30/09/2026 : ce que précise le BOFiP
Le BOFiP du 30/09/2026 (ACTU-2026-00145) précise l’obligation de transmission des données issue de l’article 26 de la loi de finances rectificative pour 2022 :
Les dispositions relatives à la facturation électronique (article 289 bis du CGI) feront l’objet de commentaires ultérieurs.
L’ordonnance n°2021-1190 du 15 septembre 2021 confirmée par la Loi de finances rectificative de 2022 établit un périmètre d’application de cette réforme.
L’e-reporting désigne l’obligation de transmettre à l’administration fiscale certaines données relatives à des opérations qui ne relèvent pas de la facture électronique obligatoire.
Il s’inscrit dans le cadre du contrôle continu de TVA (CTC – Continuous Transaction Controls), visant à :
L’e-reporting complète donc l’e-invoicing dans le dispositif global de la réforme 2026.
| E-invoicing | E-reporting |
| Factures B2B domestiques | Transactions B2C ou internationales |
| Échange de factures électroniques | Transmission de données de transaction |
| Obligation via PA | Transmission via PA |
| Facture structurée (Factur-X, UBL…) | Données agrégées ou détaillées selon cas |
En résumé :
L’e-reporting concerne toutes les entreprises assujetties à la TVA réalisant :
1️⃣ Des ventes à des particuliers (B2C)
Ex : commerce de détail, e-commerce, prestations de services à des particuliers.
2️⃣ Des opérations internationales
3️⃣ Certaines données d’encaissement
Notamment pour les prestations de services soumises à la TVA sur les encaissements.
4️⃣ Les opérations réalisées via des marketplaces
La responsabilité déclarative dépend du modèle d’intermédiation.
👉 Les micro-entreprises sont concernées à compter du 1er septembre 2027. Celles qui bénéficient de la franchise en base de TVA (article 293 B du CGI) transmettent leurs données de transaction tous les bimestres civils.
Sont notamment exclues de l’e-reporting de transaction les opérations exonérées et dispensées de facturation en application des articles 261 à 261 E du CGI.
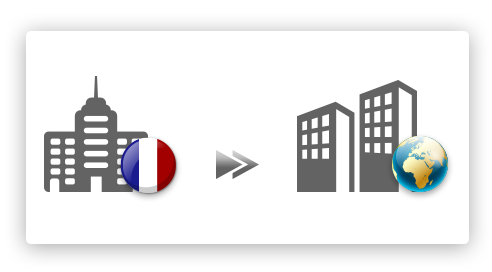
Le fournisseur est assujetti à la TVA et établi en France. L’acheteur est à l’étranger (UE ou hors UE)
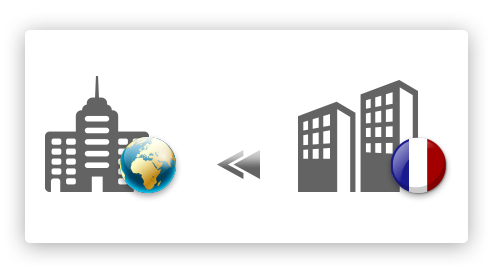
L’acheteur assujetti à la TVA et établi en France réalise une acquisition de biens ou de services auprès d’un fournisseur étranger (hors importations de biens)
Le fournisseur étranger et un client étranger réalisent des opérations imposables en France (UE ou hors UE). Lorsque l’acquéreur ou le preneur, assujetti non établi en France, est le redevable de la TVA, l’obligation s’applique aux opérations dont le fait générateur intervient à compter du 1er septembre 2027, quelle que soit la catégorie d’entreprises.
En complément du e-reporting sur les transactions non couvertes par l’e-invoicing, il existe un cas où l’administration fiscale a besoin d’un e-reporting spécifique pour connaître la date d’exigibilité de la TVA : il s’agit du e-reporting de paiement.
Il concerne les opérations visées par l’article 290 A du CGI dont la TVA est exigible à l’encaissement, notamment les prestations de services et l’encaissement préalable d’acomptes. En effet, contrairement aux factures de biens ou de services avec TVA sur les débits, la date d’exigibilité de la TVA n’est pas implicite.
Les données sont à transmettre par l’assujetti soumis à l’obligation, c’est-à-dire l’émetteur de la facture ; il s’agit notamment de la date d’encaissement effectif et du montant encaissé, réparti par taux de TVA. Pour les opérations facturées électroniquement, elles sont transmises par la mise à jour du statut « Encaissée » de la facture.
L’e-reporting impose la transmission de certaines informations à l’administration fiscale. Ces obligations varient selon le type de transaction :
L’objectif est de permettre à l’administration fiscale de reconstituer la TVA collectée.
Les modalités précises dépendent du type d’opération (B2C, international, encaissement).
La fréquence et les délais de transmission dépendent du régime d’imposition à la TVA de l’assujetti, et non de la taille de l’entreprise. Le tableau ci-dessous les récapitule pour les données de transaction et de paiement.
En l’absence d’opérations sur une période, aucune transmission n’est attendue. Les données sont transmises par la plateforme agréée dans un fichier structuré au format XML. Pour les opérations avec des personnes non assujetties, elles sont globalisées par jour.
Les entreprises doivent respecter ces délais pour éviter d’éventuelles sanctions financières.
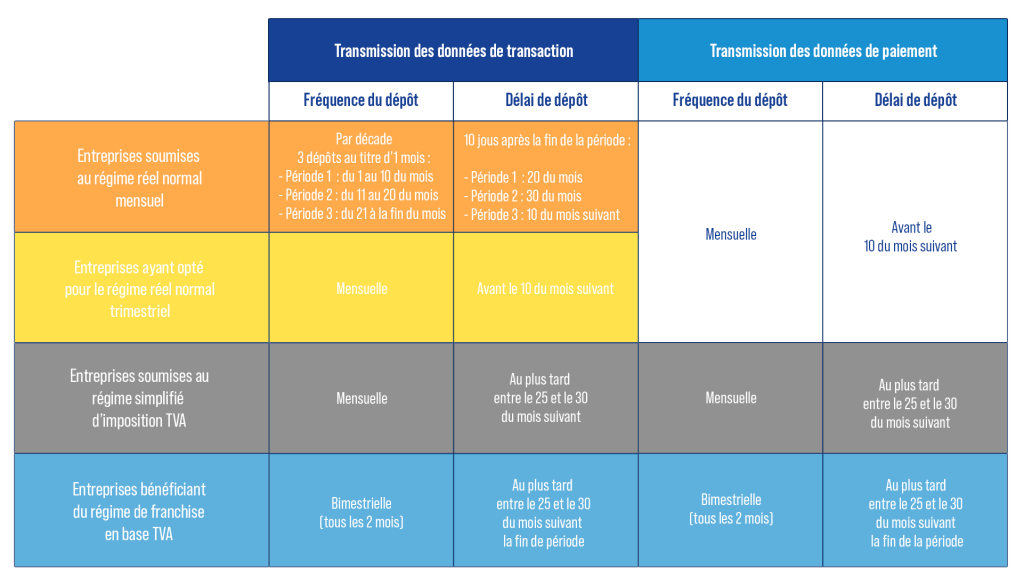
* Sources : BOI-TVA-DECLA-20-30-50-30 ; tableau des fréquences et délais de transmission (DGFiP, mise à jour août 2026). Le délai du 30 du mois pour la période 2 ne s’applique pas en février. Le régime réel normal trimestriel concerne les entreprises qui paient moins de 4 000 € de TVA par an.
À compter du 1er janvier 2027, le régime simplifié d’imposition à la TVA est supprimé (article 38 de la loi de finances pour 2025). Les entreprises concernées relèvent alors du régime réel normal et de la fréquence de transmission correspondante. Ce tableau évoluera à cette date.
L’e-reporting suit le même calendrier progressif que la réforme globale :
Ces dates s’appliquent aux factures émises ou, à défaut, aux opérations dont le fait générateur intervient à compter de ces dates.
Toutes les entreprises devront donc être en capacité de transmettre leurs données avant fin 2027.
La transmission des données s’effectue via une Plateforme Agréée / PA (ex-PDP)
Le recours à une PA permet de centraliser e-invoicing et e-reporting dans un environnement sécurisé.
Le non-respect de l’obligation d’e-reporting expose l’entreprise à des sanctions fiscales progressives. La DGFiP a confirmé une approche graduée lors du forum FNFE-MPE de mai 2026.
En cas de défaut de transmission ou d’erreur répétée :
L’e-reporting s’inscrit dans un dispositif de contrôle automatisé. L’anticipation est donc stratégique.
Le BOFiP du 30/09/2026 prévoit deux mesures de tolérance :
Au-delà de l’obligation réglementaire, choisir une PA permet :
L’e-reporting n’est pas une simple formalité déclarative : il constitue un élément clé de la conformité fiscale 2026.
>> Découvrir le guide pour réussir avec une PA
🔍 Besoin d’accompagnement ? Contactez nos experts pour vous aider à mettre en place un système conforme et performant !
Pour mettre en place votre e-reporting via une PA immatriculée, découvrez eDemat de Tenor.
* Sources : BOFiP ACTU-2026-00145 du 30/09/2026 ; BOI-TVA-DECLA-20-30-50 ; BOI-TVA-DECLA-20-30-50-10 (champ d’application) ; BOI-TVA-DECLA-20-30-50-20 (données de transaction à transmettre) ; BOI-TVA-DECLA-20-30-60 (données de paiement).